
Российская пшеница в июле рискует показать семилетний минимум экспорта: чем вызван обвал отгрузок
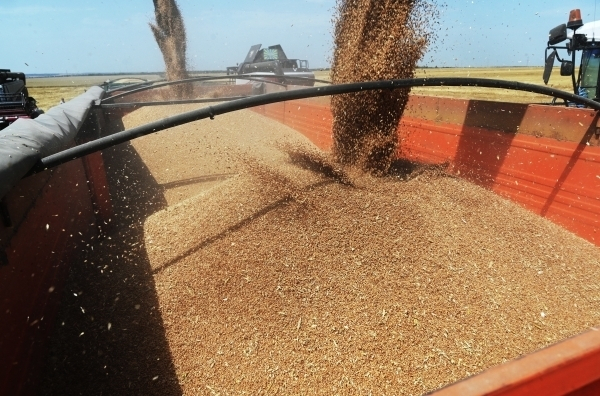
Согласно свежему прогнозу ведущего российского аналитического центра «СовЭкон», экспорт пшеницы из Российской Федерации в июле 2026 года может упасть до минимальных значений за последние почти десять лет. Оценка июльских отгрузок была понижена аналитиками с первоначальных 2 млн тонн до тревожной отметки в 1,5 млн тонн. Если эти ожидания оправдаются, текущий июль станет самым провальным месяцем для зернового экспорта с 2017 года, когда страна отправила на внешние рынки лишь 1,4 млн тонн пшеницы.
Цифры, приведенные «Интерфаксом» со ссылкой на исследование «СовЭкон», выглядят особенно контрастно на фоне недавних статистических данных. Для сравнения, в июле прошлого, 2025 года, объем поставок за рубеж составлял 2,1 млн тонн, что уже тогда считалось невысоким показателем. Однако наиболее наглядно глубину нынешнего спада демонстрирует средний пятилетний показатель: за последние пять лет Россия экспортировала в июле в среднем около 3,1 млн тонн пшеницы. Таким образом, текущий прогноз почти вдвое ниже среднестатистической нормы, что сигнализирует о системных проблемах, накопившихся в отрасли к середине лета.
Ключевой причиной резкого сокращения экспортных потоков аналитики «СовЭкон» называют логистические ограничения, связанные с навигацией через Керченский пролив. Этот маршрут традиционно играет критически важную роль для доставки зерна из южных регионов России, включая Ростовскую область, Краснодарский край и Крым, к основным портам Черного моря. Ограничения или перебои в работе пролива существенно удлиняют плечо доставки и повышают стоимость фрахта, делая российское зерно менее конкурентоспособным на мировых рынках. Проблема усугубляется тем, что альтернативные сухопутные и железнодорожные маршруты не всегда могут компенсировать провозную способность морских терминалов, особенно в пик уборочной страды, когда требуется оперативный вывоз нового урожая.
Дополнительным фактором, тормозящим экспортную динамику, аналитики называют вялый спрос со стороны ключевых импортеров российского зерна — Египта и Турции. Эти страны на протяжении многих лет остаются якорными покупателями российской пшеницы, однако в текущем сезоне их закупочная активность заметно снизилась. Причины могут быть различными: от насыщения внутренних рынков и наличия альтернативных предложений из Европы или Черноморского региона до колебаний валютных курсов и внутренних экономических трудностей в самих странах-покупателях. Снижение спроса со стороны Египта и Турции создает эффект домино, заставляя российских экспортеров искать новых покупателей в Африке или Азии, однако переориентация потоков требует времени и сопряжена с дополнительными логистическими издержками.
На этом фоне внутренние новости из регионов добавляют масла в огонь. Сельскохозяйственные предприятия Алтайского края, одного из ключевых производителей зерна в Сибири, выступили с крайне тревожным прогнозом. Как сообщает Telegram-канал «Радиоточка НСН», аграрии Алтая ожидают снижения урожайности по целому ряду культур: пшеницы, рапса, гречихи и ячменя. Падение валового сбора может составить от 30 до 50 процентов по сравнению с нормальными сезонными значениями. Если этот прогноз подтвердится, дефицит качественного зерна ударит не только по экспортному потенциалу, но и по внутренней продовольственной безопасности, особенно в сегменте крупяных культур и масличных.
Учитывая, что Алтай традиционно является поставщиком твердой и сильной пшеницы, используемой для производства высококачественной муки и макаронных изделий, местный неурожай может привести к росту цен на внутреннем рынке и усилить зависимость переработчиков от поставок зерна из других регионов, где также наблюдаются погодные аномалии. В совокупности все эти факторы — логистические пробки на южных направлениях, снижение внешнего спроса и падение урожайности в Сибири — создают идеальный шторм для российского зернового экспорта.
Эксперты «СовЭкон» отмечают, что столь низкий июльский показатель может стать индикатором начала сложного экспортного сезона, который продлится до середины 2027 года. В случае сохранения неблагоприятной конъюнктуры России, возможно, придется пересмотреть годовой прогноз поставок в сторону понижения, что окажет давление на доходы сельхозпроизводителей и федеральный бюджет, где заложены ожидания по валютной выручке от экспорта агропродукции. Более того, сокращение экспорта в условиях высокого урожая внутри страны грозит затовариванием элеваторов и дальнейшим падением внутренних цен, что делает экономику производства зерна нерентабельной для мелких и средних фермерских хозяйств.
Таким образом, нынешняя ситуация на зерновом рынке складывается из сочетания внешних логистических шоков и внутренних климатических рисков. Июльские цифры экспорта станут лакмусовой бумажкой, которая покажет, насколько устойчива российская агропромышленная система к одновременному давлению этих факторов. Пока аналитики сохраняют осторожный пессимизм, ожидая официальных данных от Минсельхоза и Росстата, которые либо подтвердят мрачный прогноз «СовЭкон», либо привнесут коррективы, основанные на оперативных данных о фактических отгрузках.